Seminar Risikoanalyse § 5 GwG
Ein Tag online, 6,0 Zeitstunden, 930 € zzgl. MwSt., inklusive S+P Tool Box mit Excel-Bewertungstool.
Fachbeitrag · Geldwäscheprävention
Die Risikobewertung nach § 5 GwG entscheidet darüber, ob Ihre Risikoanalyse einer Prüfung standhält: Sie ermitteln und bewerten die Risiken der Geldwäsche und der Terrorismusfinanzierung, die für Ihre Geschäfte bestehen. Bei Sonderprüfungen hat die BaFin häufig bemängelt, dass nicht nachvollziehbar war, wie Unternehmen zu ihren Bewertungen kamen. Ein mehrdimensionales Scoring-Modell macht diesen Weg sichtbar.
Dieser Beitrag behandelt die Bewertungsmethodik: was § 5 GwG und die BaFin heute verlangen, wie das S+P-Scoring-Modell aufgebaut ist und was sich mit Art. 10 AMLR ab dem 10.07.2027 ändert. Das Modell ist ein Umsetzungsvorschlag, keine gesetzlich oder aufsichtlich vorgegebene Methode. Der Beitrag ersetzt keine Rechtsberatung.
Für Geldwäschebeauftragte, Compliance- und AFC-Verantwortliche, zuständige Mitglieder der Leitungsebene nach § 4 Abs. 3 GwG und die Interne Revision in beaufsichtigten Unternehmen des Finanzsektors.
Rechtslage: Nach § 5 Abs. 1 GwG sind die Risiken der Geldwäsche und der Terrorismusfinanzierung zu ermitteln und zu bewerten. Die Analyse ist zu dokumentieren, regelmäßig zu überprüfen und der Aufsicht auf Verlangen vorzulegen (§ 5 Abs. 2 GwG). Das zuständige Mitglied der Leitungsebene genehmigt sie (§ 4 Abs. 3 GwG).
Aufsichtliche Erwartung: Die BaFin hat in Sonderprüfungen typische Mängel festgestellt (Fachartikel vom 13.01.2025): eine unvollständige Bestandsaufnahme, nicht nachvollziehbare Bewertungen, ungeeignete Bewertungsfaktoren, die Bewertung des Compliance-Risikos statt des Missbrauchsrisikos, nicht bewertete Wirksamkeit der Sicherungsmaßnahmen und eine fehlende Trennung von Geldwäsche und Terrorismusfinanzierung.
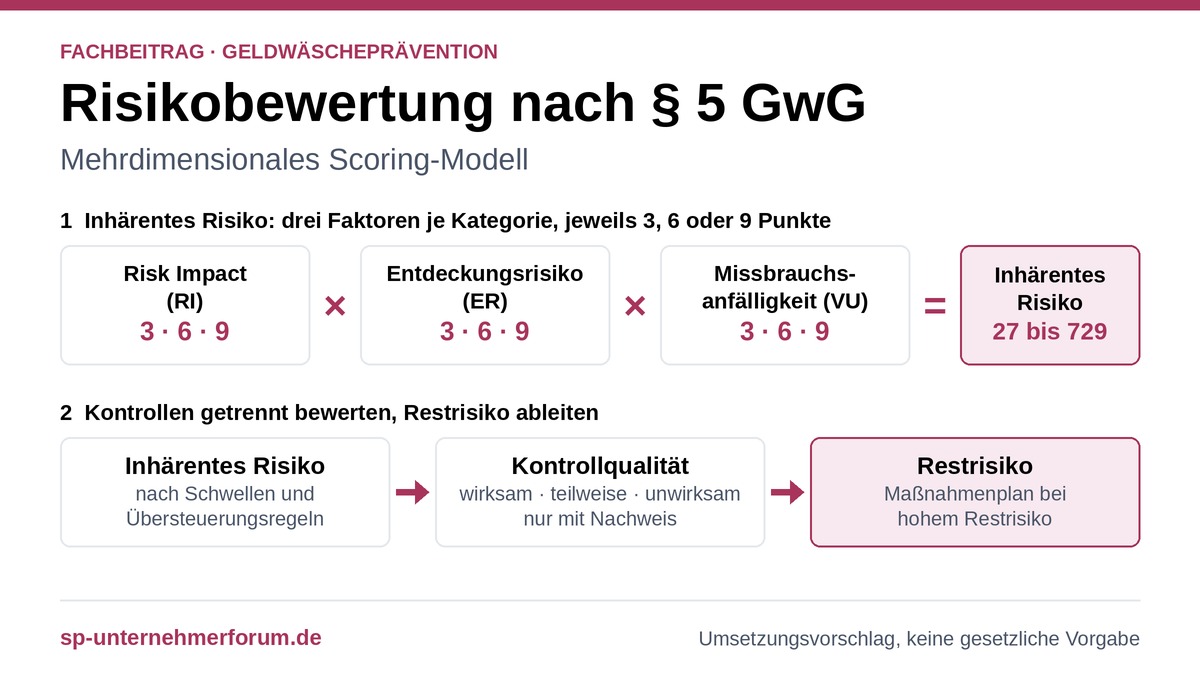
Lösungsansatz: Das S+P-Scoring-Modell bewertet je Risikokategorie drei Faktoren mit 3, 6 oder 9 Punkten und multipliziert sie zum inhärenten Risiko. Dokumentierte Schwellen und Übersteuerungsregeln ordnen den Score einer Risikostufe zu. Die Kontrollqualität wird getrennt bewertet und führt zum Restrisiko.
Ausblick: Ab dem 10.07.2027 gilt Art. 10 AMLR unmittelbar und bezieht die Risiken der Nichtumsetzung und Umgehung gezielter finanzieller Sanktionen ein. Der Entwurf der AMLA-Leitlinien zur unternehmensweiten Risikobewertung (Konsultation April bis Juli 2026) sieht vier Mindestbestandteile vor; die finale Fassung ist für das vierte Quartal 2026 angekündigt. Nutzen Sie die Übergangszeit für eine Gap-Analyse.
§ 5 GwG verpflichtet alle Verpflichteten zur Risikoanalyse. Die Bewertung ist der Schritt, in dem aus erfassten Daten eine nachvollziehbare Einstufung wird. Die Übersicht trennt geltendes und künftiges Recht.
Nach Art. 10 Abs. 4 AMLR konkretisiert die AMLA Mindestinhalte und zusätzliche Informationsquellen in Leitlinien. Der Stand des Entwurfs steht in Abschnitt 2 und Abschnitt 6.4.
Entwurfsstände sind monatsgenau angegeben. Prüfen Sie vor der Umsetzung, ob ein Verfahren inzwischen weitergerückt ist.
| Zeitpunkt | Ereignis | Aufgabe für Sie |
|---|---|---|
| seit 30.12.2024 | EBA/GL/2024/01 (Änderung der EBA/GL/2021/02 zu Risikofaktoren) anwendbar, unter anderem mit Bezug zu Kryptowerten | Krypto-Bezüge in der Missbrauchsanfälligkeit (VU) berücksichtigen |
| seit 30.12.2025 | EBA/GL/2024/14 zu internen Strategien, Verfahren und Kontrollen für restriktive Maßnahmen anwendbar | Risikobewertung zu restriktiven Maßnahmen (Rn. 22 ff.) im Modell abbilden |
| Juli 2026 | BMF veröffentlicht die sektorspezifische Risikoanalyse zu juristischen Personen, Personengesellschaften und Rechtsgestaltungen | Ergebnisse in der Missbrauchsanfälligkeit (VU) berücksichtigen, besonders bei Beteiligungsstrukturen |
| April bis Juli 2026 | AMLA-Konsultation zum Entwurf der Leitlinien zur unternehmensweiten Risikobewertung (Art. 10 Abs. 4 AMLR) | Entwurf auswerten; die Konsultation ist abgeschlossen |
| Oktober 2026 | Gesetzentwurf zur Stärkung der Zollverwaltung und zur Bekämpfung der Finanzkriminalität (BT-Drs. 21/8282) in erster Lesung im Bundestag | Gesetzgebungsverfahren beobachten; bis zur Anwendbarkeit der AMLR bleibt § 5 GwG der Maßstab |
| Viertes Quartal 2026 | Finale AMLA-Leitlinien zur Risikobewertung angekündigt; Stand Oktober 2026 liegt nach unserer Recherche keine finale Fassung vor | Gap-Analyse anhand der vier Mindestbestandteile (MR1 bis MR4) vorbereiten |
| laufend, mindestens jährlich | Überprüfung der Risikoanalyse nach den BaFin-Auslegungshinweisen (AuA AT Kap. 2.3) | Methodik an die Abschnitte 6.2 bis 6.4 anpassen |
| 10.07.2027 | Art. 10 AMLR unmittelbar anwendbar | Sanktionsumgehungsrisiken, Ex-ante-Bewertung neuer Produkte und Governance nach Art. 10 Abs. 2 AMLR umsetzen |
| bis 10.07.2028 | Neue EU-Risikobewertung der Kommission nach Art. 7 RL (EU) 2024/1640 | Ergebnisse in die Risikobewertung einarbeiten |
Die Pflichten liegen bei der Leitungsebene; die fachliche Arbeit verteilt sich auf mehrere Funktionen. Die Zuordnung der Praxisaufgaben ist ein Umsetzungsvorschlag und richtet sich nach Ihrer Organisation.
| Funktion | Aufgabe in der Risikobewertung | Normbezug |
|---|---|---|
| Zuständiges Mitglied der Leitungsebene | Genehmigt die Risikoanalyse und die internen Sicherungsmaßnahmen; die Vorlage erfolgt unverzüglich nach Fertigstellung. | § 4 Abs. 3 GwG; AuA AT Kap. 2.1 und 2.3 |
| Geldwäschebeauftragter und Geldwäschefunktion | In der Praxis fachlich verantwortlich für Methodik, Datenbasis und Dokumentation (Umsetzungsvorschlag). Ab 10.07.2027 erstellt der Compliance-Officer die Risikobewertung. | § 7 GwG; ab 10.07.2027 Art. 10 Abs. 2 AMLR |
| Fachbereiche (Vertrieb, Produkt, Operations, IT) | Liefern Bestandsdaten mit einheitlichem Stichtag und melden neue Produkte, Vertriebswege und Kundensegmente rechtzeitig. | AuA AT Kap. 2.2.1; ab 10.07.2027 Art. 10 Abs. 1 AMLR |
| Interne Revision und Abschlussprüfer | Ihre Prüfungsberichte dienen als Nachweisquelle für die Bewertung der Kontrollqualität (Umsetzungsvorschlag). | Nachweise zu AuA AT Kap. 2.2.3 |
| Aufsichtsorgan | Erhält ab 10.07.2027 die genehmigte Risikobewertung mitgeteilt, soweit ein solches Organ besteht. | Art. 10 Abs. 2 AMLR |
Die BaFin-Auslegungs- und Anwendungshinweise gliedern die Risikoanalyse in Arbeitsschritte. Die Bewertung ist Schritt 3.
Die Bestandsaufnahme ist der Ausgangspunkt der Risikoanalyse. Fehlt es an Vollständigkeit, kann die Analyse ihre Funktion als Basis für Identifizierung und Bewertung nicht erfüllen. Erfassen Sie Kunden- und Produktstruktur, Organisation, Vertriebsstruktur, Transaktionen und Auslagerungen.
Quelle: BaFin-Fachartikel vom 13.01.2025
Ziel ist nicht ein möglichst geringes, sondern ein realistisches Risiko. Häufig war nicht nachvollziehbar, wie das Unternehmen zu seinen Bewertungen und Ergebnissen kam. Dokumentieren Sie Skalen, Kriterien und Begründungen.
Quelle: BaFin-Fachartikel vom 13.01.2025
Eintrittswahrscheinlichkeit und Schadenshöhe sind nach der BaFin nur für die Bewertung sonstiger strafbarer Handlungen relevant, nicht für Geldwäsche und Terrorismusfinanzierung.
Quelle: BaFin-Fachartikel vom 13.01.2025
Bewertet wurde der mögliche Schaden für das Unternehmen bei Rechtsverstößen. Zu bewerten ist aber das Risiko, für Geldwäsche oder Terrorismusfinanzierung missbraucht zu werden.
Quelle: BaFin-Fachartikel vom 13.01.2025
Häufig galt das bloße Vorhandensein einer Sicherungsmaßnahme als ausreichend. Bewertet werden muss ihre risikomindernde Wirkung.
Quelle: BaFin-Fachartikel vom 13.01.2025
Die Risiken der Terrorismusfinanzierung wurden gar nicht oder unzureichend berücksichtigt, vor allem bei gemeinsamer Analyse mit der Geldwäsche. Die BaFin empfiehlt getrennte Abschnitte.
Quelle: BaFin-Fachartikel vom 13.01.2025
Praxis-Tipp: Legen Sie diese sechs Punkte als Prüfkriterien neben Ihre aktuelle Risikoanalyse. Jeder Treffer ist ein konkreter Überarbeitungspunkt.
Die Tabelle fasst die Prüffelder zusammen. Jede Frage, die Sie nicht eindeutig mit Ja beantworten, ist ein Überarbeitungspunkt.
| Prüffeld | Prüffrage | Normbezug | Typische Lücke |
|---|---|---|---|
| Bestandsaufnahme | Sind Kunden, Produkte, Vertriebswege, Transaktionen, Organisation und Auslagerungen mit einheitlichem Stichtag erfasst? | AuA AT Kap. 2.2.1; BaFin-Fachartikel 13.01.2025 | Teilbereiche oder Auslagerungen fehlen; Stichtage weichen ab |
| Geldwäsche und Terrorismusfinanzierung getrennt | Sind beide Risiken getrennt ermittelt, bewertet und dokumentiert? | § 5 Abs. 1 GwG; AuA AT Kap. 2.2.2 | Gemeinsame Bewertung; Terrorismusfinanzierung nur mitgeführt |
| Embargos und Sanktionen (E/S) | Gibt es eine eigene Kategorie für Risiken restriktiver Maßnahmen? | EBA/GL/2024/14 Rn. 22 ff.; ab 10.07.2027 Art. 10 Abs. 1 AMLR | Sanktionsrisiko nur im Screening, nicht in der Risikobewertung |
| Sonstige strafbare Handlungen (SH) | Sind SH nach § 25h KWG getrennt bewertet und nur dort Eintrittswahrscheinlichkeit und Schadenshöhe verwendet? | § 25h Abs. 1 KWG; BaFin-Fachartikel 13.01.2025 | Eintrittswahrscheinlichkeit und Schadenshöhe auch bei Geldwäsche und Terrorismusfinanzierung |
| Risk Impact (RI) | Richtet sich RI bei GW, TF und E/S auf die Tragweite des Missbrauchs und nicht auf den Schaden für das Unternehmen? | BaFin-Fachartikel 13.01.2025 | Reputations- und Bußgeldfolgen treiben die Einstufung |
| Entdeckungsrisiko (ER) | Ist ER frei von Kontrollwirksamkeit, sodass die Kontrolle nicht doppelt angerechnet wird? | Umsetzungsvorschlag S+P; Wirksamkeit gesondert bewerten (BaFin-Fachartikel) | Monitoring-Qualität steckt bereits im ER-Score |
| Schwellen und Übersteuerung | Sind Schwellen und Übersteuerungsregeln dokumentiert, sodass hohe Einzelwerte nicht rechnerisch ausgeglichen werden? | AuA AT Kap. 2.2.3 und 2.3 | Ein hoher Einzelwert landet im Gesamtscore bei „gering“ |
| Kontrollqualität | Ist die Wirksamkeit je Kategorie mit Nachweisen bewertet (Revision, Prüfer, Kontrolltests, Monitoring-Kennzahlen)? | AuA AT Kap. 2.2.3; BaFin-Fachartikel 13.01.2025 | Nur das Vorhandensein einer Maßnahme ist dokumentiert |
| Restrisiko und Maßnahmen | Ist das Restrisiko abgeleitet und gibt es für hohe Restrisiken einen Maßnahmenplan mit Verantwortlichen und Terminen? | AuA AT Kap. 2.2.3 | Kein Maßnahmenplan; Restrisiko nicht ausgewiesen |
| Datenbasis | Sind nationale Risikoanalyse, sektorspezifische Risikoanalyse 2026 und EBA-Leitlinien berücksichtigt? | § 5 Abs. 1 Satz 2 GwG; EBA/GL/2021/02 in der Fassung der EBA/GL/2024/01 | Veraltete Quellenstände |
| Genehmigung und Aktualisierung | Ist die Genehmigung durch das zuständige Leitungsmitglied dokumentiert und die Überprüfung mindestens jährlich erfolgt? | § 4 Abs. 3 und § 5 Abs. 2 GwG; AuA AT Kap. 2.3 | Genehmigung nicht nachweisbar; Änderungen nicht nachvollziehbar |
| Übergang zur AMLR | Ist eine Gap-Analyse zu Art. 10 AMLR und den AMLA-Leitlinien geplant? | Art. 10 AMLR | Sanktionsumgehung und Ex-ante-Bewertung noch nicht angelegt |
Das Modell trennt vier Risikokategorien, bewertet das inhärente Risiko aus drei Faktoren und leitet das Restrisiko aus der nachgewiesenen Kontrollqualität ab. Es ist ein Umsetzungsvorschlag und kein gesetzlich oder aufsichtlich vorgegebenes Verfahren.
| Kürzel | Risikokategorie | Rechtsgrundlage (geltend) | Künftig |
|---|---|---|---|
| GW | Geldwäsche | § 5 GwG | Art. 10 AMLR |
| TF | Terrorismusfinanzierung (getrennt von GW) | § 5 GwG | Art. 10 AMLR |
| E/S | Embargos und Sanktionen | EBA/GL/2024/14 Rn. 22 ff. | Art. 10 Abs. 1 AMLR (gezielte finanzielle Sanktionen) |
| SH | Sonstige strafbare Handlungen | § 25h Abs. 1 KWG, § 27 ZAG | national geregelt, nicht Gegenstand von Art. 10 AMLR |
Proliferationsfinanzierung ordnen Sie über die Kategorie E/S ein; § 5 GwG nennt sie nicht als eigenen Gegenstand.
Drei Faktoren bestimmen das inhärente Risiko, jeweils mit 3 (gering), 6 (mittel) oder 9 (hoch) Punkten: Risk Impact (RI), Entdeckungsrisiko (ER) und Missbrauchsanfälligkeit (VU) für GW, TF und E/S beziehungsweise Eintrittswahrscheinlichkeit (EW) für SH.
| Kategorie | Inhärentes Risiko |
|---|---|
| GW, TF, E/S | RI × ER × VU |
| SH | RI × ER × EW |
Damit folgt das Modell der BaFin-Linie: Die Eintrittswahrscheinlichkeit wird nur bei SH verwendet. Bei GW, TF und E/S tritt die strukturelle Missbrauchsanfälligkeit an ihre Stelle.
Tragweite eines Missbrauchs, etwa Volumen, Schwere möglicher Vortaten, Dauer, systemische Wirkung und Sanktionsrelevanz. Bei SH zusätzlich die finanzielle Schadenshöhe für das Unternehmen, zum Beispiel bis 100.000 €, bis 1 Mio. € und über 1 Mio. € als Beispielstufen.
Reputations- und Bußgeldfolgen sind Compliance-Risiko. Bei GW, TF und E/S sollten sie die Einstufung nicht treiben.
Inhärente Erkennbarkeit eines Missbrauchs: Komplexität des Geschäftsmodells, individuelle statt standardisierter Transaktionen, Transparenz der wirtschaftlich Berechtigten und grenzüberschreitende Zahlungsströme.
Die Wirksamkeit Ihrer Kontrollen gehört nicht in ER, sondern in die getrennte Kontrollbewertung (Abschnitt 6.4). Sonst wird die Kontrolle doppelt angerechnet.
VU (GW, TF, E/S): strukturelle Anfälligkeit nach Kundenstruktur, Produkten, Vertriebswegen und Geografie, orientiert an den Anlagen 1 und 2 GwG, der EBA/GL/2021/02 und der nationalen Risikoanalyse.
EW (nur SH): historische Schadensfälle, Verdachtsfälle, Branchenerfahrung und OpRisk-Daten.
Die Multiplikation ergibt Werte von 27 bis 729. Für die dreistufige Einstufung, die die BaFin als Beispiel nennt (AuA AT Kap. 2.2.3), legen Sie Schwellen fest und dokumentieren sie. Die Schwellen in der Tabelle sind ein Umsetzungsvorschlag.
| Score | Stufe | Beispielkombinationen |
|---|---|---|
| 27 bis 108 | gering | 3×3×3 = 27; 3×3×9 = 81 (Übersteuerung prüfen); 3×6×6 = 108 |
| 162 bis 243 | mittel | 3×6×9 = 162; 6×6×6 = 216; 3×9×9 = 243 |
| 324 bis 729 | hoch | 6×6×9 = 324; 6×9×9 = 486; 9×9×9 = 729 |
Das Beispiel 3×3×9 = 81 zeigt das Problem: Ein hoher Einzelfaktor landet rechnerisch bei „gering“. Ergänzen Sie deshalb Übersteuerungsregeln. Die BaFin hält in ihren Auslegungshinweisen auch Systeme für zulässig, in denen ein hoher Wert nicht durch niedrige Werte ausgeglichen werden kann (AuA AT Kap. 2.2.3). Beispiele:
Ein niedriger Gesamtscore hebt gesetzlich ausgelöste verstärkte Sorgfaltspflichten und Sanktionsverbote nicht auf.
Die BaFin verlangt, die Wirksamkeit der Sicherungsmaßnahmen bei der Ermittlung des Restrisikos zu berücksichtigen und das Restrisiko auf Handlungsbedarf zu bewerten (AuA AT Kap. 2.2.3). Über den Umgang mit dem Restrisiko kann das zuständige Leitungsmitglied einen Beschluss der Geschäftsleitung herbeiführen. So setzen Sie das im Modell um:
Der Entwurf der AMLA-Leitlinien (Konsultation bis 15.07.2026) nennt vier Mindestbestandteile. Im Modell finden sie diese Entsprechungen:
| Mindestbestandteil im Entwurf | Baustein im Modell |
|---|---|
| MR1: Geschäfts- und Organisationsüberblick | Bestandsaufnahme (Schritt 1) |
| MR2: Identifizierung, Bewertung und Klassifizierung der inhärenten Risiken | Faktoren RI, ER, VU oder EW und Einstufung (Abschnitte 6.2 und 6.3) |
| MR3: Bewertung der Qualität der Kontrollen (AML/CFT und gezielte finanzielle Sanktionen) | Kontrollbewertung mit Nachweisen |
| MR4: Bewertung und Klassifizierung der Restrisiken | Restrisiko und Maßnahmenplan |
Der Entwurf ist keine verbindliche Detailvorgabe. Die finale Fassung ist für das vierte Quartal 2026 angekündigt und kann abweichen.
Diese Schritte lohnen sich unabhängig davon, wie die finalen AMLA-Leitlinien ausfallen:
Eine Risikobewertung nach § 5 GwG überzeugt die Aufsicht, wenn ihr Weg von den Daten zur Einstufung nachvollziehbar ist. Das S+P-Scoring-Modell liefert dafür eine Struktur, die Sie an Ihr Geschäftsmodell anpassen. Die Kernbotschaften:
Für Geldwäsche, Terrorismusfinanzierung und restriktive Maßnahmen zählt die Missbrauchsanfälligkeit. Eintrittswahrscheinlichkeit und Schadenshöhe bleiben den sonstigen strafbaren Handlungen vorbehalten.
Inhärentes Risiko und Kontrollqualität werden getrennt bewertet. Das Restrisiko folgt aus nachgewiesener Wirksamkeit.
Skalen, Schwellen und Übersteuerungsregeln gehören in die Dokumentation und in die Genehmigung durch das zuständige Leitungsmitglied.
Eine Gap-Analyse zu Art. 10 AMLR und den finalen AMLA-Leitlinien nutzt die Zeit bis zum 10.07.2027.
Fehlen intern die Kapazitäten für die operative Umsetzung, unterstützt S+P Compliance bei der Erstellung und Aktualisierung der Risikoanalyse.
Nein. Die BaFin lässt unterschiedliche Methoden zu, etwa gewichtete Systeme oder starre Systeme, in denen ein hoher Wert nicht durch niedrige Werte ausgeglichen werden kann. Die Methode muss aber dokumentiert und nachvollziehbar sein (AuA AT Kap. 2.2.3 und 2.3).
Für sonstige strafbare Handlungen ja. Für Geldwäsche und Terrorismusfinanzierung hält die BaFin diese Faktoren nicht für relevant; dort geht es um das Risiko, missbraucht zu werden (BaFin-Fachartikel vom 13.01.2025).
Nach den BaFin-Auslegungshinweisen ist mindestens einmal jährlich auf Aktualisierungsbedarf zu prüfen, bei relevanten Veränderungen früher. Ab dem 10.07.2027 verlangt Art. 10 Abs. 2 AMLR die Aktualisierung auch bei wesentlichen internen oder externen Ereignissen.
Nach § 5 GwG nicht ausdrücklich. Nach den EBA-Leitlinien EBA/GL/2024/14 gilt das für Kredit-, Zahlungs- und E-Geld-Institute im Anwendungsbereich der Leitlinien schon heute. Ab dem 10.07.2027 verlangt Art. 10 Abs. 1 AMLR die Bewertung der Risiken der Nichtumsetzung und Umgehung gezielter finanzieller Sanktionen.
Heute das nach § 4 Abs. 3 GwG zuständige Mitglied der Leitungsebene. Ab dem 10.07.2027 erstellt der Compliance-Officer die Risikobewertung, das Leitungsorgan genehmigt sie in seiner Leitungsfunktion (Art. 10 Abs. 2 AMLR).
Der Entwurf sieht vier Mindestbestandteile vor: Geschäfts- und Organisationsüberblick, inhärente Risiken, Kontrollqualität und Restrisiken. Die finale Fassung ist für das vierte Quartal 2026 angekündigt und kann vom Entwurf abweichen.
Quellen abgerufen am 14.10.2026. Verlinkt sind ausschließlich amtliche und staatliche Stellen; PDF-Dokumente sind gekennzeichnet.
Unternehmensweite Risikobewertung, Governance und Mandat für die AMLA-Leitlinien ab 10.07.2027.
EU-Risikobewertung der Kommission, die Verpflichtete bei der eigenen Bewertung berücksichtigen.
Geltende Pflicht zur Risikoanalyse, Dokumentation und Überprüfung.
Supranationale Risikobewertung, zuletzt veröffentlicht am 27.10.2022.
Sektorspezifische Risikoanalyse zu Rechtseinheiten, veröffentlicht im Juli 2026 als Teil der nationalen Risikoanalyse.
Gesetzentwurf zur Stärkung der Zollverwaltung und zur Bekämpfung der Finanzkriminalität, erste Lesung im Oktober 2026.
Maßstab der BaFin zu Methodik, Dokumentation und Genehmigung; Stand Änderungsdatum 02.07.2025. Die Seite führt zum PDF.
Typische Mängel bei Bestandsaufnahme, Bewertungsmethode und Wirksamkeitsbewertung.
Entwurf der Leitlinien nach Art. 10 Abs. 4 AMLR; Konsultation vom 16.04. bis 15.07.2026.
Entwurfstext mit Mindestbestandteilen; finale Leitlinien für das vierte Quartal 2026 angekündigt.
Änderungsleitlinien, anwendbar seit 30.12.2024.
Wer die Risikoanalyse selbst verantwortet, findet im Seminar die Arbeitsmittel und im Fachbeitragsbestand die vertiefenden Themen.
Ein Tag online, 6,0 Zeitstunden, 930 € zzgl. MwSt., inklusive S+P Tool Box mit Excel-Bewertungstool.
Wenn Sie wissen möchten, wie sich § 5 GwG durch Art. 10 AMLR und die AMLA-Leitlinien verändert.
Wenn Sie die vier Mindestbestandteile und die Genehmigung durch das Leitungsorgan vertiefen möchten.
Wenn Sie die Ergebnisse des BMF zu Rechtseinheiten in Ihre Bewertung übernehmen.
Wenn Sie die Risikofaktoren der Anlagen 1 und 2 GwG für Ihre Bestandsaufnahme strukturieren.
Wenn Sie die Sachkunde für die Funktion systematisch aufbauen.
Alle Angebote zum Themenfeld finden Sie in der Übersicht Geldwäscheprävention und in der S+P Tool Box.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen