Alle juristischen Personen
Geschäftsleitung
Wacht nach § 1 Abs. 1 StaRUG fortlaufend über bestandsgefährdende Entwicklungen, ergreift bei erkannten Entwicklungen Gegenmaßnahmen und berichtet an die Überwachungsorgane.
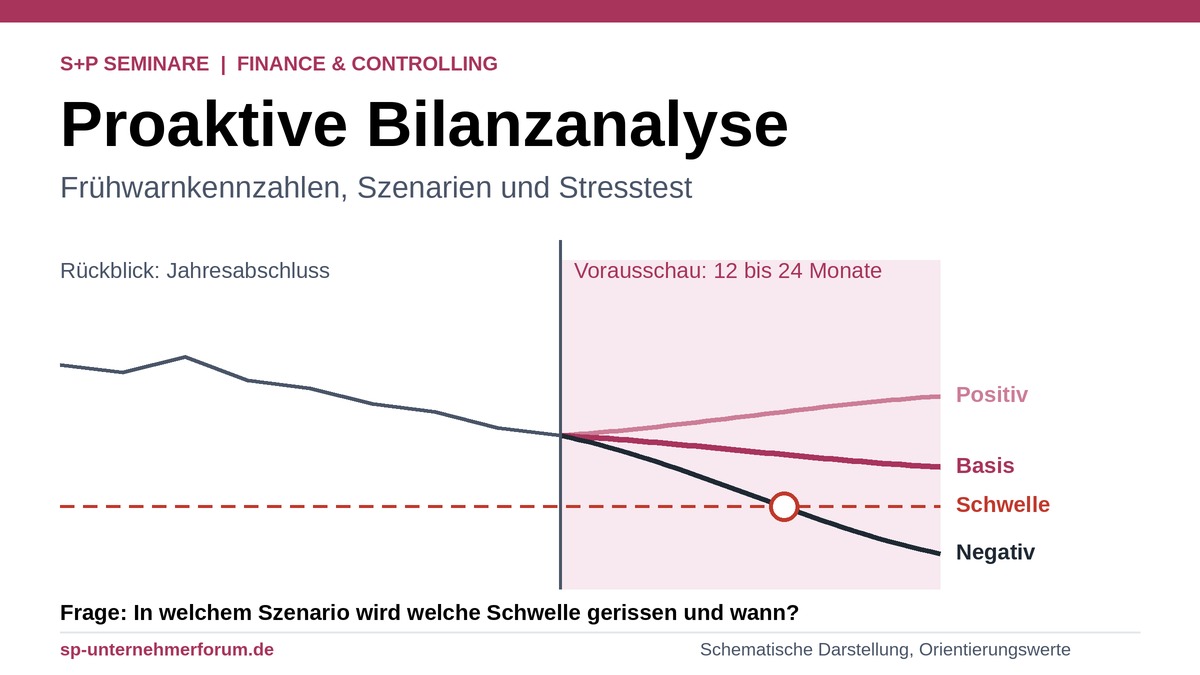
Die proaktive Bilanzanalyse nutzt den Jahresabschluss als Ausgangspunkt, um künftige Entwicklungen zu simulieren, Schwellenwerte zu überwachen und rechtzeitig gegenzusteuern. Wenn der Jahresabschluss vorliegt, sind die Entwicklungen, die er zeigt, oft schon Monate alt. Für die Zukunftssicherung deines Unternehmens reicht der Blick zurück deshalb nicht aus.
Das ist mehr als gute Unternehmensführung. Nach § 1 Abs. 1 StaRUG wachen die Geschäftsleiter juristischer Personen fortlaufend über Entwicklungen, die den Fortbestand gefährden können. Wer eine unternehmerische Entscheidung trifft, ist nach § 93 Abs. 1 Satz 2 AktG geschützt, wenn er auf der Grundlage angemessener Information handeln durfte. Szenarien und Stresstests sind genau diese Information. Lageberichtspflichtige Unternehmen müssen nach § 289 Abs. 1 Satz 4 HGB zudem die voraussichtliche Entwicklung mit Chancen, Risiken und Annahmen darstellen.
Die Lage 2026 macht das dringlich: Die Vor-Steuer-Umsatzrendite der nichtfinanziellen Unternehmen sank laut Bundesbank 2024 von 5,1 % auf 4,4 %. Die Zahl der Unternehmensinsolvenzen lag im ersten Halbjahr 2026 laut Statistischem Bundesamt bei 12.812 und damit 6,7 % höher als im Vorjahreszeitraum. Seit September 2026 gilt ein Hauptrefinanzierungssatz der EZB von 2,65 %. Beim CO₂-Preis läuft der nationale Korridor von 55 bis 65 EUR je Tonne 2026 und, nach Beschluss des Bundestags im Oktober 2026, auch 2027. Ab 2028 ist ein europäischer Handel mit freier Preisbildung vorgesehen.
Dieser Beitrag zeigt dir ein Frühwarn-Kennzahlenset mit Ampelwerten, die Trendanalyse, die Planbilanz mit Szenarien, Stresstests, die finanziellen Wirkungen von ESG und CO₂-Preis, die Rolle von KI sowie die organisatorische Verankerung. Ein Quick-Check mit zwölf Prüffragen zeigt dir, wo dein Haus steht. Der Beitrag ersetzt keine Rechts- oder Steuerberatung.
Sachverhalt
Die klassische Bilanzanalyse erklärt, was im letzten Geschäftsjahr geschehen ist. Die proaktive Bilanzanalyse dreht die Blickrichtung um: Sie verknüpft den Jahresabschluss mit Monatszahlen, Planbilanz, Szenarien und Stresstests und liefert Frühwarnsignale, Handlungsoptionen und eine Entscheidungsgrundlage.
| Merkmal | Klassische Bilanzanalyse | Proaktive Bilanzanalyse |
|---|---|---|
| Blickrichtung | Vergangenheit | Zukunft (12–36 Monate) |
| Datenbasis | festgestellter Jahresabschluss | Jahresabschluss, Monatszahlen, Planbilanz, Szenarien |
| Rhythmus | jährlich | monatlich bzw. quartalsweise |
| Ergebnis | Urteil über die Lage | Frühwarnsignale, Handlungsoptionen, Entscheidungsgrundlage |
| Werkzeuge | Kennzahlen, Zeitvergleich | Kennzahlen mit Schwellenwerten, integrierte Planung, Szenarien, Stresstests |
Kern ist die integrierte Finanzplanung: Plan-GuV, Planbilanz und Plan-Cashflow werden miteinander verknüpft. Jede Annahme – Umsatz, Zinsen, Löhne, Zahlungsziele – wirkt so automatisch auf Ergebnis, Bilanzstruktur und Liquidität.
Praxistipp
Starte mit einer einfachen Planbilanz für die nächsten zwei Jahresstichtage. Schon diese zeigt, ob Eigenkapitalquote und Verschuldung in die richtige Richtung laufen.
Wie du Bilanzen liest und Bilanzpolitik einordnest, steht in Bilanzen richtig lesen, verstehen, steuern; Aufbau und Größenklassen erklärt Bilanzen verstehen. Dieser Beitrag behandelt die zukunftsgerichtete Analyse.
Sachverhalt mit Normbezug
Frühwarnung ist keine Kür. Mehrere Normen verlangen, dass Geschäftsleitungen Entwicklungen früh erkennen und ihre Entscheidungen auf einer belastbaren Informationsgrundlage treffen.
| Norm | Wortlaut (Auszug) | Bedeutung für die Bilanzanalyse |
|---|---|---|
| § 1 Abs. 1 Satz 1 StaRUG | „Die Mitglieder des zur Geschäftsführung berufenen Organs einer juristischen Person (Geschäftsleiter) wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können.“ | gilt rechtsformübergreifend für juristische Personen; Frühwarnung ist laufende Aufgabe |
| § 91 Abs. 2 AktG | „Der Vorstand hat geeignete Maßnahmen zu treffen, insbesondere ein Überwachungssystem einzurichten, damit den Fortbestand der Gesellschaft gefährdende Entwicklungen früh erkannt werden.“ | Überwachungssystem; strahlt nach verbreiteter Auffassung auf die Praxis anderer Rechtsformen aus |
| § 93 Abs. 1 Satz 2 AktG | „Eine Pflichtverletzung liegt nicht vor, wenn das Vorstandsmitglied bei einer unternehmerischen Entscheidung vernünftigerweise annehmen durfte, auf der Grundlage angemessener Information zum Wohle der Gesellschaft zu handeln.“ | Szenarien und Stresstests dokumentieren die „angemessene Information“ der Business Judgment Rule |
| § 289 Abs. 1 Satz 4 HGB | „Ferner ist im Lagebericht die voraussichtliche Entwicklung mit ihren wesentlichen Chancen und Risiken zu beurteilen und zu erläutern; zugrunde liegende Annahmen sind anzugeben.“ | Prognosebericht braucht eine belastbare Planung mit dokumentierten Annahmen |
| § 252 Abs. 1 Nr. 2 HGB | Fortführung der Unternehmenstätigkeit, „sofern dem nicht tatsächliche oder rechtliche Gegebenheiten entgegenstehen“ | Die Fortführungsannahme stützt sich auf die Zukunftsanalyse |
| § 18 Abs. 2 InsO | Prognosezeitraum für drohende Zahlungsunfähigkeit „in aller Regel“ 24 Monate | Planungshorizont |
| § 19 Abs. 2 InsO | Fortführungsprognose mit einem Prognosezeitraum von zwölf Monaten | Planungshorizont |
Die Pflicht zur Aufstellung eines Lageberichts trifft kleine Kapitalgesellschaften nicht (§ 264 Abs. 1 Satz 4 HGB). Die Pflicht aus § 1 StaRUG gilt unabhängig von der Größe.
Praxistipp
Dokumentiere die Annahmen deiner Planbilanz und deiner Szenarien schriftlich und mit Datum. Das dient zugleich dem Prognosebericht nach § 289 HGB und dem Nachweis angemessener Information nach § 93 Abs. 1 Satz 2 AktG.
Das Risikomanagementsystem als Ganzes behandelt Risiko-Frühwarnsystem nach StaRUG; hier geht es um die bilanziellen Frühwarnkennzahlen.
Zeitachse
Für die Planung zählen zwei gesetzliche Horizonte und mehrere Termine, die deine Szenarien beeinflussen. Die Tabelle trennt geltendes Recht, Übergangsstände und künftiges Recht.
| Zeitpunkt | Regelung | Rechtsstand |
|---|---|---|
| 12 Monate | Fortführungsprognose, § 19 Abs. 2 InsO | geltend |
| 24 Monate | Prognosezeitraum drohende Zahlungsunfähigkeit, § 18 Abs. 2 InsO | geltend |
| seit 30.07.2025 | Empfehlung (EU) 2025/1710 zum freiwilligen VSME-Standard für nicht börsennotierte KMU | geltend (Empfehlung) |
| seit September 2026 | EZB-Leitzinsen: Einlagefazilität 2,50 %, Hauptrefinanzierung 2,65 % | geltend |
| 2026 | Nationaler CO₂-Preis im Korridor 55–65 EUR je Tonne nach BEHG | geltend |
| 2027 | Korridor 55–65 EUR je Tonne auch 2027: Drittes BEHG-Änderungsgesetz, im Oktober 2026 vom Bundestag beschlossen; Abschluss des Verfahrens nicht verifiziert | Übergang |
| Oktober 2026 | Deutsches Umsetzungsgesetz zur CSRD nach Omnibus I: nach dem Recherchestand dieses Beitrags noch nicht verabschiedet | Übergang |
| ab 01.01.2027 | IFRS 18 nach Verordnung (EU) 2026/338 | künftig |
| ab 2028 | EU-ETS 2 für Gebäude und Verkehr mit freier Preisbildung | künftig |
| geplant | Freiwilliger Standard als delegierter Rechtsakt | künftig |
Den Rechtsstand dieser Seite erkennst du an der Angabe im Kopf des Beitrags. Laufende Gesetzgebungsverfahren sind bewusst nur monatsgenau beschrieben.
Rollen
Wer was tun muss, hängt von der Rolle ab. Die folgenden Karten ordnen die Pflichten nach Funktion.
Alle juristischen Personen
Wacht nach § 1 Abs. 1 StaRUG fortlaufend über bestandsgefährdende Entwicklungen, ergreift bei erkannten Entwicklungen Gegenmaßnahmen und berichtet an die Überwachungsorgane.
Aktiengesellschaft
Richtet nach § 91 Abs. 2 AktG ein Überwachungssystem ein und trifft Entscheidungen nach § 93 Abs. 1 Satz 2 AktG auf der Grundlage angemessener Information.
Kaufmännische Leitung
Erstellen Planbilanz, Szenarien und Stresstests, dokumentieren die Annahmen und liefern den Prognosebericht nach § 289 Abs. 1 Satz 4 HGB zu.
Aufsichtsgremium
Erhalten ein Cockpit mit Kennzahlen, Szenarien und Reverse-Stresstest und überwachen, ob Gegenmaßnahmen bei Gelb und Rot greifen.
Zu den Pflichten und zur Haftung der Geschäftsleitung im Zusammenhang lies Regulatorik für Geschäftsführer: Pflichten, Haftung und Aufsicht.
Typische Lücken
In der Praxis scheitert Frühwarnung selten an der Rechenkunst, sondern an sechs wiederkehrenden Lücken.
§ 1 Abs. 1 StaRUG
Kennzahlen entstehen einmal jährlich aus dem Jahresabschluss. § 1 Abs. 1 StaRUG verlangt aber fortlaufende Beobachtung.
§ 18 Abs. 2, § 19 Abs. 2 InsO
Current Ratio und Eigenkapitalquote sagen nichts darüber, wann Zahlungen fällig werden. Der Planungshorizont von 12 und 24 Monaten bleibt leer.
§ 289 Abs. 1 Satz 4 HGB; § 93 Abs. 1 Satz 2 AktG
Szenarien existieren in Tabellen, aber nicht mit Datum, Autor und Begründung. Das schwächt Prognosebericht und Informationsnachweis.
Planungsqualität
Die Planung rechnet mit alten Zins- und Energiepreisen. Der europäische CO₂-Preis ab 2028 taucht nicht auf.
Definitionsqualität
Kennzahlen werden je Abteilung anders berechnet, etwa die Gesamtkapitalrendite ohne Zinsaufwand im Zähler. Dann ist sie nicht finanzierungsneutral vergleichbar.
§ 1 Abs. 1 Satz 2 StaRUG
Gelb und Rot sind nicht definiert. Niemand weiß, wer wann informiert wird.
Selbsteinschätzung
Beantworte jede Frage mit Ja oder Nein. Jedes Nein ist ein Prüfauftrag. Der typische Befund zeigt, woran die Lücke meist zu erkennen ist.
| Nr. | Prüffeld | Prüffrage | Normbezug | Typischer Befund bei Lücke |
|---|---|---|---|---|
| 1 | Frühwarnsystem | Gibt es ein dokumentiertes Frühwarnsystem mit Kennzahlen und Schwellen? | § 1 Abs. 1 StaRUG; § 91 Abs. 2 AktG | Kennzahlen ohne feste Schwellen |
| 2 | Rhythmus | Werden Kennzahlen mindestens monatlich überwacht? | § 1 Abs. 1 StaRUG („fortlaufend“) | Auswertung nur zum Jahresabschluss |
| 3 | Trendanalyse | Liegt eine Trendanalyse über mindestens drei Jahre vor? | betriebswirtschaftlich | Nur Einzelwerte, kein Zeitvergleich |
| 4 | Planbilanz | Gibt es eine integrierte Planbilanz für mindestens 12 bzw. 24 Monate? | § 19 Abs. 2, § 18 Abs. 2 InsO | Nur Plan-GuV, keine Bilanz- und Cashflow-Verknüpfung |
| 5 | Szenarien | Sind Basis-, Negativ- und Positivszenario gerechnet? | § 93 Abs. 1 Satz 2 AktG | Nur ein Planungsfall |
| 6 | Annahmen | Sind Annahmen dokumentiert und im Prognosebericht angegeben? | § 289 Abs. 1 Satz 4 HGB | Annahmen nur mündlich oder undatiert |
| 7 | Reverse-Stresstest | Wird mindestens jährlich ein Reverse-Stresstest durchgeführt? | betriebswirtschaftlich; § 1 StaRUG | Kein Test, welches Ereignis den Fortbestand gefährdet |
| 8 | Covenants | Ist der Abstand zu Kreditauflagen (Covenants) überwacht? | Kreditverträge | Abstand nur zum Testtermin bekannt |
| 9 | CO₂-Kosten | Sind CO₂-Kosten ab 2028 als Szenariotreiber berücksichtigt? | BEHG; EU-ETS 2 | Energiepreis konstant fortgeschrieben |
| 10 | ESG-Daten | Können ESG-Basisdaten nach VSME geliefert werden? | Empfehlung (EU) 2025/1710 | Datenanfragen werden einzeln und manuell beantwortet |
| 11 | Fortführung | Ist die Fortführungsannahme mit der Planung begründet? | § 252 Abs. 1 Nr. 2 HGB | Begründung ohne Bezug zur Planung |
| 12 | Eskalation | Sind Eskalationswege bei Gelb und Rot festgelegt? | § 1 Abs. 1 Satz 2 StaRUG | Zuständigkeiten und Fristen offen |
Lösungsansatz 1
Ein Frühwarnsystem braucht wenige aussagekräftige Kennzahlen mit festen Schwellen. Die Ampelwerte sind Orientierungswerte. Lege die Schwellen branchen- und unternehmensbezogen fest.
| Kennzahl | Formel | Grün | Gelb | Rot |
|---|---|---|---|---|
| Eigenkapitalquote | wirtschaftliches Eigenkapital / Bilanzsumme | über 30 % | 15–30 % | unter 15 % |
| Verschuldungsgrad (Debt-to-Equity) | Fremdkapital / Eigenkapital | unter 2 | 2–4 | über 4 |
| Dynamischer Verschuldungsgrad | Nettofinanzverschuldung / operativer Cashflow | unter 3 Jahre | 3–5 Jahre | über 5 Jahre |
| Zinsdeckungsgrad | EBIT / Zinsaufwand | über 5 | 2–5 | unter 2 |
| Current Ratio (Liquidität 3. Grades) | Umlaufvermögen / kurzfristige Verbindlichkeiten | über 150 % | 100–150 % | unter 100 % |
| Quick Ratio (Liquidität 2. Grades) | (flüssige Mittel + kurzfristige Forderungen) / kurzfristige Verbindlichkeiten | über 100 % | 80–100 % | unter 80 % |
| Cash Conversion Cycle | Forderungslaufzeit + Lagerdauer − Verbindlichkeitenlaufzeit | stabil oder sinkend | steigt | steigt stark |
| Gesamtkapitalrendite (ROA) | (Jahresüberschuss + Zinsaufwand) / Bilanzsumme | über Fremdkapitalzins | etwa gleich | darunter |
Zinsdeckungsgrad und dynamischer Verschuldungsgrad ergänzen den Verschuldungsgrad zentral: Ob ein Unternehmen seine Schulden bedienen kann, entscheidet der Cashflow, nicht allein das Verhältnis von Fremd- zu Eigenkapital.
Praxistipp
Verwende bei der Gesamtkapitalrendite den Jahresüberschuss zuzüglich Zinsaufwand. So vergleichst du die Rendite unabhängig von der Finanzierung direkt mit deinem aktuellen Fremdkapitalzins.
Die Trendanalyse vergleicht Kennzahlen über mindestens drei bis fünf Jahre und, wo möglich, unterjährig. Drei Techniken haben sich bewährt:
Veränderung jeder Bilanzposition gegenüber dem Vorjahr in Prozent. Wachsen Forderungen oder Vorräte schneller als der Umsatz, ist das ein Frühsignal.
Anteil jeder Bilanzposition an Bilanzsumme oder Umsatz. Steigende Material- oder Personalquoten zeigen Margendruck.
Basisjahr gleich 100, Vergleich mit Branchenwerten.
Als Vergleichsmaßstab: Nach dem Monatsbericht der Deutschen Bundesbank vom Dezember 2025 lag die Eigenmittelquote der nichtfinanziellen Unternehmen 2024 im Mittel bei rund 31 %. Die Vor-Steuer-Umsatzrendite sank von 5,1 % auf 4,4 %.
Praxistipp
Achte auf Trendbrüche statt auf Einzelwerte. Drei Quartale in Folge mit steigender Forderungslaufzeit sind aussagekräftiger als ein einzelner schwacher Jahreswert.
Hinweise auf Warnsignale in Abschluss und Anhang findest du in Sensible Informationen zwischen den Zeilen.
Lösungsansatz 2
Die Szenarioanalyse überträgt alternative Zukunftsannahmen auf GuV, Bilanz und Cashflow. Üblich sind drei Szenarien: Basis, Negativ und Positiv.
| Treiber | Basis | Negativ | Bezug 2026/2027 |
|---|---|---|---|
| Umsatz | Plan | −10 bis −20 % | Nachfrageschwäche, Exportrisiken |
| Fremdkapitalzins | aktueller Zins | +1 Prozentpunkt | EZB-Hauptrefinanzierungssatz 2,65 % seit September 2026 |
| Personalkosten | Tarifabschluss | +2 Prozentpunkte | Tarif- und Mindestlohnentwicklung |
| Energie- und CO₂-Kosten | aktueller Preis | deutlicher Anstieg ab 2028 | nationaler Korridor 55–65 EUR/t 2026/2027; ab 2028 EU-ETS 2 mit Marktpreis |
| Forderungslaufzeit | Ist | +15 Tage | schwächere Zahlungsmoral; Verzugszins im B2B-Verkehr: Basiszinssatz plus 9 Prozentpunkte (§ 288 Abs. 2 BGB) |
| Investitionen | Plan | Verschiebung | Finanzierungsbedingungen |
Für jedes Szenario ermittelst du die Kennzahlen aus dem Kennzahlenset zum nächsten und übernächsten Stichtag. Entscheidend ist die Frage: In welchem Szenario wird welche Schwelle gerissen – und wann?
Praxistipp
Hinterlege für das Negativszenario vorab konkrete Gegenmaßnahmen mit Betrag und Wirkungszeitpunkt (Kosten, Investitionen, Working Capital, Finanzierung). So entscheidest du im Ernstfall schneller.
Während Szenarien plausible Entwicklungen abbilden, prüfen Stresstests extreme, aber mögliche Ereignisse: Ausfall eines Hauptkunden, Lieferkettenunterbrechung, Wegfall einer Kreditlinie, Energiepreisschock.
| Stresstest | Frage | Messgröße |
|---|---|---|
| Kundenausfall | Was passiert, wenn ein Hauptkunde ausfällt und seine Forderungen uneinbringlich werden? | Eigenkapitalquote, Liquiditätsreichweite |
| Umsatzschock | Wie lange reicht die Liquidität bei −30 % Umsatz? | Liquiditätsreichweite in Wochen |
| Zinsschock | Was kostet ein Zinsanstieg von 2 Prozentpunkten auf variable Kredite und Anschlussfinanzierungen? | Zinsdeckungsgrad |
| Covenant-Test | Wie viel Abstand besteht zu den Kreditauflagen, zum Beispiel bei Eigenkapitalquote und Verschuldungsgrad? | Headroom in Prozent und Euro |
| Reverse-Stresstest | Welches Ereignis würde den Fortbestand gefährden? | Schwelle, ab der Überschuldung oder Zahlungsunfähigkeit droht |
Der Reverse-Stresstest dreht die Frage um: Statt zu fragen, was ein Ereignis bewirkt, fragt er, welches Ereignis das Unternehmen in Gefahr bringen würde. Das macht verborgene Abhängigkeiten sichtbar. Die Current Ratio allein reicht für Stresstests nicht aus: Sie ist eine Stichtagsgröße und sagt nichts darüber, wann Zahlungen fällig werden. Ergänze sie um die Liquiditätsreichweite aus der Liquiditätsplanung.
Praxistipp
Führe mindestens einmal jährlich einen Reverse-Stresstest durch und berichte das Ergebnis an Geschäftsführung und Aufsichtsgremium.
Der regulatorische Belastungstest für Führungskräfte (DORA, MaRisk, KI-Verordnung) ist ein anderes Thema und steht in Stresstest für die Unternehmensführung 2026.
Lösungsansatz 3
Für die meisten Mittelständler entfällt die gesetzliche Nachhaltigkeitsberichtspflicht: Die Richtlinie (EU) 2026/470 (Omnibus I) beschränkt die CSRD auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. EUR Nettoumsatz. Die deutsche Umsetzung stand nach dem Recherchestand dieses Beitrags im Oktober 2026 noch aus.
Nicht börsennotierten KMU empfiehlt die EU-Kommission seit dem 30.07.2025, freiwillige Nachhaltigkeitsinformationen nach dem VSME-Standard mit Basis- und Zusatzmodul bereitzustellen (Empfehlung (EU) 2025/1710). Banken und große Unternehmen sollen ihre Datenanfragen möglichst auf diesen Standard beschränken.
Beim CO₂-Preis bleibt der nationale Korridor von 55 bis 65 EUR je Tonne nach dem Beschluss des Bundestags im Oktober 2026 auch 2027 bestehen; der Abschluss des Verfahrens ist nicht verifiziert. Ab 2028 startet der europäische Emissionshandel für Gebäude und Verkehr (EU-ETS 2) mit freier Preisbildung.
Ein externer ESG-Score ist für die Bilanzanalyse weniger aussagekräftig als die konkreten finanziellen Wirkungen:
| ESG-Thema | Wirkung in Bilanz und GuV | Analysefrage |
|---|---|---|
| CO₂- und Energiekosten | Materialaufwand, Marge | Wie stark steigt der Aufwand ab 2028 bei höheren CO₂-Preisen? |
| Transformationsinvestitionen | Anlagevermögen, Abschreibungen, Finanzierung | Sind Investitionen geplant und finanziert? |
| Wertminderung | außerplanmäßige Abschreibungen auf nicht zukunftsfähige Anlagen | Welche Anlagen verlieren an Wert? |
| Rückstellungen | Umwelt- und Rückbauverpflichtungen | Sind alle Verpflichtungen erfasst? |
| Finanzierung | Konditionen, Zugang zu Krediten | Kann das Unternehmen ESG-Daten nach VSME liefern? |
Praxistipp
Nimm den CO₂-Preis ab 2028 als eigenen Treiber in deine Szenarien auf und bereite ESG-Basisdaten nach dem VSME-Basismodul vor. Das erleichtert das Bankgespräch und Anfragen von Großkunden.
Lösungsansatz 4
Bilanzkennzahlen zur Liquidität sind Stichtagswerte. Für die Zukunftssicherung brauchst du zusätzlich eine rollierende Liquiditätsplanung (13 Wochen sowie 12 bis 24 Monate). Der Cash Conversion Cycle verbindet beide Welten: Er zeigt, wie viele Tage Kapital im Umlaufvermögen gebunden ist. Eine Verkürzung um zehn Tage setzt bei 20 Mio. EUR Jahresumsatz rund 550.000 EUR frei (eigene Berechnung: 10 Tage × 20 Mio. EUR / 365).
Praxistipp
Verknüpfe Planbilanz und Liquiditätsplanung, damit jede Annahme in beiden Rechnungen gleich wirkt.
Die Methodik der Liquiditätsplanung erklärt Liquidität planen.
KI-gestützte Analyse beschleunigt die proaktive Bilanzanalyse: Erfassung von Abschlüssen, Anomalieerkennung, Prognosen und Szenarioberechnungen. Die Grundlage bleibt die Datenqualität. Annahmen und Ergebnisse prüfst du selbst, die Verantwortung für die Entscheidung bleibt bei der Geschäftsleitung.
IFRS 18 gilt für Geschäftsjahre ab dem 01.01.2027 (Verordnung (EU) 2026/338). Die neuen Pflicht-Zwischensummen wie das Betriebsergebnis und die Erläuterungspflicht für Management-Kennzahlen verbessern die Vergleichbarkeit von IFRS-Abschlüssen, etwa für Trend- und Branchenvergleiche.
Lösungsansatz 5
Proaktive Bilanzanalyse wirkt nur, wenn sie fest im Steuerungsprozess verankert ist.
| Element | Umsetzung |
|---|---|
| Verantwortung | CFO oder kaufmännische Leitung; Controlling erstellt, Geschäftsführung entscheidet |
| Rhythmus | Kennzahlen monatlich, Planbilanz und Szenarien quartalsweise, Reverse-Stresstest jährlich |
| Schwellenwerte | schriftlich festgelegte Ampelwerte je Kennzahl |
| Eskalation | Gelb: Analyse und Maßnahmenvorschlag binnen zwei Wochen; Rot: sofortige Befassung der Geschäftsführung |
| Berichterstattung | Ein-Seiten-Cockpit an Geschäftsführung und Aufsichtsgremium |
| Dokumentation | Annahmen, Ergebnisse, Beschlüsse mit Datum |
Praxistipp
Beginne mit acht Kennzahlen und drei Szenarien. Ein schlankes System, das regelmäßig genutzt wird, ist wirksamer als ein umfangreiches Modell, das niemand pflegt.
Zusammenfassung
Proaktive Bilanzanalyse macht aus dem Jahresabschluss ein Frühwarninstrument. Ein schlankes Kennzahlenset mit Schwellenwerten, die Trendanalyse über mehrere Jahre, eine integrierte Planbilanz mit Szenarien und regelmäßige Stresstests zeigen, wo Risiken entstehen, bevor sie die Bilanz belasten. Rechtlich ist das keine Kür: § 1 StaRUG verlangt die fortlaufende Krisenfrüherkennung, § 289 HGB einen begründeten Prognosebericht, und die Business Judgment Rule schützt nur Entscheidungen auf angemessener Informationsgrundlage.
Frühwarnung ist eine laufende Pflicht und kein jährliches Ereignis.
Acht Kennzahlen mit festen Schwellen reichen für den Einstieg.
Szenarien und Reverse-Stresstest zeigen, wann welche Schwelle reißt.
Annahmen mit Datum zu dokumentieren schützt Entscheidung und Prognosebericht.
Steigende Finanzierungskosten, der europäische CO₂-Preis ab 2028, ESG-Datenanfragen nach VSME und KI-gestützte Analyse machen 2026/2027 zum richtigen Zeitpunkt, das eigene Frühwarnsystem zu überprüfen.
FAQ
Eine zukunftsgerichtete Analyse, die den Jahresabschluss mit Planbilanz, Szenarien und Stresstests verbindet, um Risiken früh zu erkennen und gegenzusteuern.
Ja. Nach § 1 Abs. 1 StaRUG müssen Geschäftsleiter juristischer Personen fortlaufend über bestandsgefährdende Entwicklungen wachen. Für Aktiengesellschaften verlangt § 91 Abs. 2 AktG zusätzlich ein Überwachungssystem.
Vor allem Eigenkapitalquote, dynamischer Verschuldungsgrad, Zinsdeckungsgrad, Liquiditätsgrade, Cash Conversion Cycle und Gesamtkapitalrendite, jeweils mit festen Schwellenwerten.
Szenarien bilden plausible Entwicklungen ab, Stresstests extreme, aber mögliche Ereignisse. Der Reverse-Stresstest fragt, welches Ereignis den Fortbestand gefährden würde.
Eine Bilanz für einen künftigen Stichtag, die aus der Plan-GuV und der Finanzplanung abgeleitet wird. Sie zeigt, wie sich Eigenkapital, Verschuldung und Liquidität entwickeln.
Nach Omnibus I nur bei mehr als 1.000 Beschäftigten und über 450 Mio. EUR Umsatz; die deutsche Umsetzung stand nach dem Recherchestand dieses Beitrags im Oktober 2026 noch aus. Banken und Großkunden fragen ESG-Daten aber weiterhin ab. Dafür empfiehlt die EU-Kommission den freiwilligen VSME-Standard.
Primärquellen
Primärquellen und amtliche Stellen, abgerufen am 16.10.2026. PDF-Dateien sind gekennzeichnet.
Normen im Wortlaut: § 1 StaRUG, §§ 91 und 93 AktG, §§ 252, 264 und 289 HGB, §§ 18 und 19 InsO sowie § 288 BGB in der geltenden Fassung, veröffentlicht vom Bundesministerium der Justiz unter gesetze-im-internet.de.
Eigene Berechnung: Die Ampelwerte, Szenariotreiber, Stresstests und die Rechnung zum Cash Conversion Cycle sind betriebswirtschaftliche Orientierungswerte und beruhen auf keiner Einzelquelle.
Weiterführend bei S+P Seminare
Finanzierung, Liquidität und Treasury für Finanzverantwortliche.
Planung, Kennzahlen und Reporting im Controlling.
Rollenbasierte Executive Education für die Geschäftsleitung.
Kennzahlen sicher steuern und berichten.
Methodik zum Lesen und Auswerten von Abschlüssen.
Seminare für Überwachung und Verantwortung im Organ.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen